Supermercados en rojo: las ventas acumulan quince meses de caída y los hogares reconfiguran su consumo
El consumo masivo en góndolas retrocede alrededor del 4% interanual en volumen, según datos del INDEC que la ASU tomó como referencia. La demanda no migra a otros canales y los segmentos de menores ingresos son los más afectados.
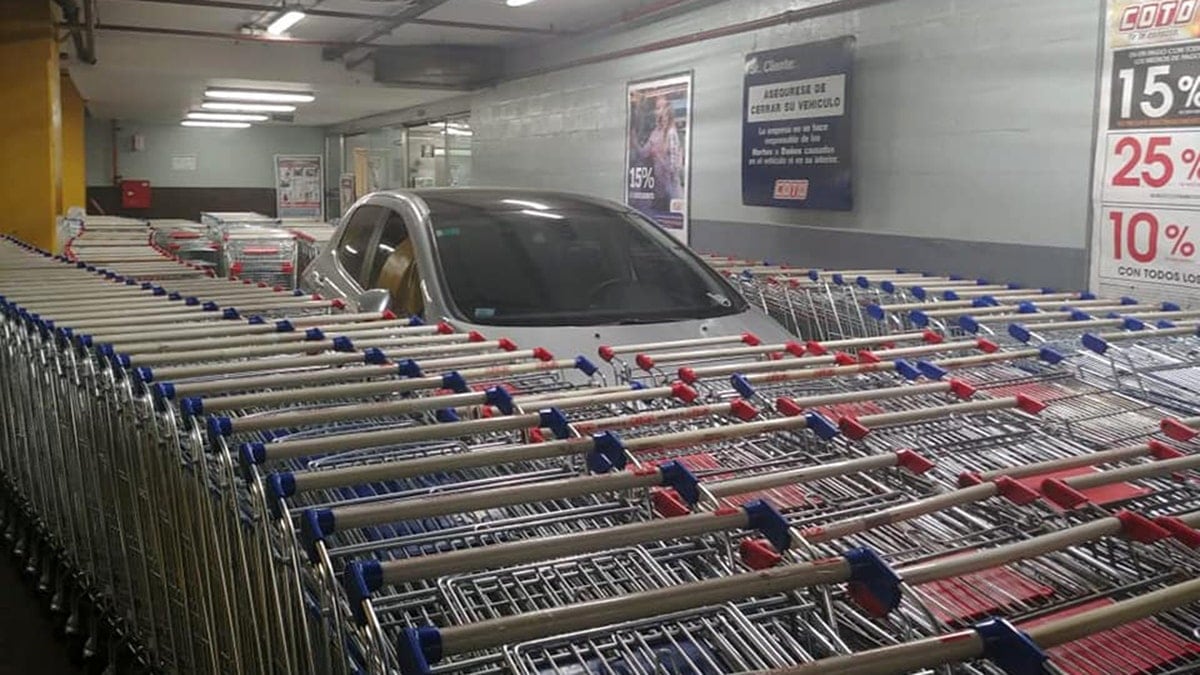
Las ventas en supermercados llevan más de un año en terreno negativo. La caída interanual acumulada ronda el 4% en volumen, de acuerdo con los datos publicados por el INDEC y replicados por la Asociación de Supermercados Unidos (ASU). El último registro disponible, correspondiente a agosto, marcó una contracción del 3,3%, mientras que el acumulado de 2025 había cerrado con una baja del 5,2%. Vamos a los números: la serie oficial muestra una retracción sostenida que ya se extiende por más de doce meses y compromete tanto a los autoservicios independientes como a las grandes cadenas.
Una caída que no se reorienta hacia otros canales
Lo que distingue a este ciclo de retracciones anteriores es el comportamiento de los compradores. Durante la crisis de 2001 y 2002, parte de la clientela se había desplazado hacia los autoservicios independientes, que en aquel momento ganaron terreno. Esta vez, según Juan Vasco Martínez, director ejecutivo de la ASU, esa migración no se replica: el consumidor ya no se va a ningún lado. La contracción de la demanda alcanza, en términos prácticos, a todos los formatos de venta, y el promedio nacional de caída se replica con variaciones menores en cada una de las regiones relevadas.
La dinámica también dejó huellas en la red comercial. Varios locales cerraron sus puertas, algunas cadenas decidieron discontinuar sus formatos de proximidad y otras redujeron su presencia en regiones donde el retroceso se profundiza. El impacto se concentra de manera especial en los segmentos de menores ingresos, donde la merma en las compras se traduce de forma directa en los volúmenes comercializados.
El mapa regional de la retracción
- Gran Buenos Aires, Gran Córdoba, Gran Rosario y la provincia de Mendoza figuran entre las zonas donde el panorama resulta más complejo, con caídas en línea o por encima del promedio nacional.
- Añelo, en Neuquén, y varias localidades del interior agrícola exhiben un desempeño más favorable, sostenidas por la dinámica de la actividad energética y del complejo agroexportador.
- El contraste muestra que, mientras el promedio nacional se ubica en torno a la baja del 4% interanual, la dispersión regional es amplia y condiciona la viabilidad de las operaciones de menor escala.
Primarización del changuito y presión sobre la industria
El cambio más visible se observa en la composición del changuito. Martínez lo describe como una primarización de la compra: los consumidores concentran su gasto en los productos esenciales y recortan los artículos que consideran prescindibles. En las góndolas de lácteos, por caso, los productos de mayor valor pierden espacio de exhibición porque rotan menos, lo que también presiona a los fabricantes, que necesitan sostener volúmenes mínimos de producción para mantener la rentabilidad de sus líneas.
“El consumidor ya no se va a ningún lado; simplemente compra menos.”Juan Vasco Martínez, director ejecutivo de la ASU
El comercio electrónico no alcanza para compensar
Las ventas por plataformas digitales todavía representan una porción acotada del consumo masivo, que incluye alimentos, bebidas, limpieza, perfumería y cuidado personal. Según los datos que maneja el sector, ese canal participa con menos del 5% del total, y parte de esas operaciones corresponden a compras realizadas por trabajadores de plataformas dentro de los propios locales. Al sumar las ventas digitales con las presenciales, el balance consolidado sigue ubicándose en baja, en línea con la dinámica que muestran las cifras del INDEC para los supermercados.
Productos importados y presión sobre las pymes proveedoras
En lo que respecta a los productos importados, los proveedores locales sostienen que la retracción se percibe con particular crudeza en las pequeñas y medianas empresas proveedoras del supermercadismo, dado que buena parte de la oferta masiva proviene de la producción nacional. El escenario, descrito por la ASU, plantea un horizonte en el que la sostenibilidad de la red comercial y de su cadena de proveedores quedará atada a la evolución del poder adquisitivo en los próximos meses, un indicador que, comparado con el mismo período del año anterior y con el promedio nacional, todavía no muestra señales de recuperación sostenida.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
El blue cerró en $1.565 y la referencia de tarjeta se sostuvo como la más cara del día
Descartan responsabilidad penal de Milei por el polémico tuit sobre LIBRA